La posible revisión fiscal sobre las máquinas de juego en Reino Unido ha encendido una nueva batalla entre el Gobierno y la industria del betting presencial. El debate gira en torno a una eventual subida del machine games duty (MGD), que podría pasar del 20% al 40%, con el argumento de elevar la recaudación pública.
El mercado reacciona con mensajes muy distintos. Por un lado, operadores y patronales sostienen que una medida así dañaría de forma severa a casas de apuestas, salas de bingo y casinos. Por otro, varios observadores recuerdan que el sector ya ha exagerado en otras ocasiones el efecto de cambios regulatorios y fiscales.
Qué está en juego con el impuesto a las máquinas
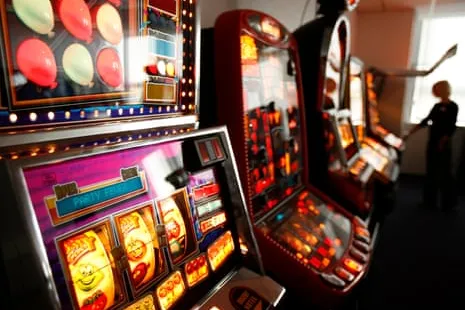
La propuesta que más ruido está generando plantea duplicar el gravamen sobre determinadas máquinas de juego de calle. Según estimaciones favorables a la subida, la medida podría aportar entre 275 y 460 millones de libras extra al año, además de lo ya recaudado por esta vía.
La discusión no es menor para el negocio retail. Aunque muchas marcas son conocidas por sus cuotas en fútbol o carreras, una parte muy relevante de sus ingresos físicos procede de las máquinas instaladas en locales.
El mensaje de la industria: cierres, empleo y presión sobre el retail
La patronal del sector y varios grandes operadores sostienen que un alza al 40% tendría un efecto directo sobre la red de establecimientos. Entre los argumentos que están trasladando al mercado y a los reguladores destacan:
- cierres masivos de puntos de venta en la calle,
- recortes de plantilla en operadores con amplia presencia física,
- menor aportación fiscal a medio plazo si cae la actividad,
- impacto indirecto sobre sectores vinculados, como las carreras de caballos.
Algunas compañías han llegado a advertir que tendrían que clausurar una parte muy relevante de sus tiendas si la subida sale adelante. También grupos con exposición en bingo y casino han avisado de riesgos para parte de su parque de locales.
Por qué hay dudas sobre esas advertencias
No todos compran ese relato sin matices. Dentro y fuera del sector se recuerda que las casas de apuestas llevan años ajustando su red comercial por razones que van más allá de la fiscalidad: migración del juego al canal online, automatización, presión regulatoria y optimización de costes.
Ese contexto hace difícil aislar cuánto de un eventual ajuste respondería realmente al impuesto y cuánto obedecería a una transformación estructural del negocio. En otras palabras, el mercado presencial ya venía bajo presión antes de este nuevo debate tributario.
También se subraya una contradicción recurrente: algunas compañías defienden el valor del punto de venta mientras impulsan de forma intensa su oferta digital, donde el crecimiento del negocio lleva años siendo más visible.
Otros precedentes en el sector del betting
El cruce entre impuestos, regulación y empleo no afecta solo al canal físico. También operadores puramente online han vinculado ajustes laborales a un entorno más exigente en costes. Sin embargo, en varios casos el mercado interpreta que esos movimientos conviven con estrategias previas de eficiencia, digitalización y mayor uso de tecnología.
Eso obliga a leer con cautela cualquier previsión alarmista. Que una subida fiscal encarezca operar es razonable; que por sí sola explique todos los recortes, no siempre resulta tan claro.
Entonces, ¿habrá impacto real?
Sí, previsiblemente habría presión adicional sobre el sector si se incrementa el gravamen sobre las máquinas. Más costes suelen traducirse en menor margen, retraso de inversiones y revisión de plantillas o de locales menos rentables. En ese punto, la advertencia de la industria no puede descartarse por completo.
La cuestión clave para reguladores y analistas es la magnitud del efecto. El escenario más probable no parece una relación automática entre subida fiscal y colapso generalizado, sino un ajuste desigual según el tipo de operador y su exposición al retail.
El foco regulatorio sobre los locales de máquinas
Otro elemento importante del debate es que no todos los formatos de juego presencial están igual de expuestos. Los llamados centros de juego para adultos, con una oferta muy concentrada en máquinas, están en el centro de las críticas políticas y regulatorias.
Sin embargo, estos establecimientos pueden partir con ciertas ventajas competitivas frente a casinos o salas de bingo tradicionales:
- estructuras de costes más ligeras,
- marcos operativos más flexibles,
- capacidad para concentrar más máquinas en locales de mayor tamaño,
- mejor resistencia comercial ante cambios en la demanda.
Si ese diagnóstico es correcto, una subida del impuesto podría no frenar del todo a ese segmento. Incluso podría alterar el equilibrio competitivo: mientras algunas casas de apuestas recortan presencia, otros operadores especializados en máquinas podrían ganar terreno.
La clave para el mercado
Para el Gobierno, el desafío no es solo recaudar más, sino evitar efectos secundarios no deseados. Si la presión fiscal termina reduciendo la oferta de ciertos operadores pero favoreciendo a otros formatos con fuerte dependencia de las tragamonedas, el resultado regulatorio podría ser muy distinto del buscado inicialmente.
Desde la óptica del betting, este debate no debe leerse como una simple discusión presupuestaria. Afecta al mix de negocio entre retail y online, al valor de las redes de tiendas, a los planes de inversión y al reparto de cuotas dentro del juego presencial. Por eso, más que una cuestión de titulares, se trata de un movimiento con implicaciones profundas para la estructura del mercado.
Créditos de las ilustraciones: Christopher Thomond/The Guardian